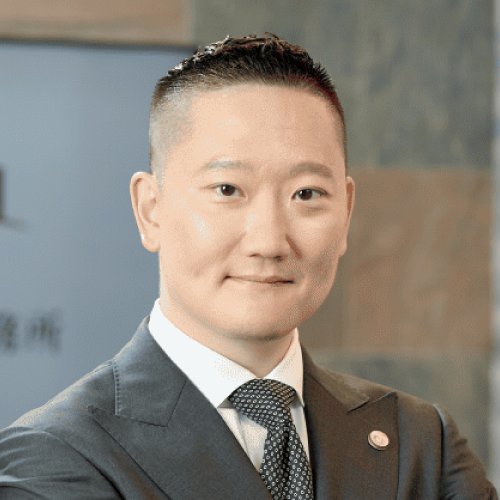
弁護士法人大地総合法律事務所 代表弁護士
佐久間 大地
紛争や問題は、数字や契約の世界だけで完結するものではなく、必ず人が関わってきます。借金や支払いの悩みもまた、人と人との間で生じるものです。そして、そこには必ず感情や立場があります。
私たちは、法的な手続きを駆使することはもちろん、依頼者の不安や生活への影響に配慮しながら、最適な解決を目指して日々研鑽を積んでおります。
債務整理といえば「大地総合法律事務所」と思い出していただけるよう、所員一同、プロフェッショナルとして全力でサポートいたします。
弁護士法人大地総合法律事務所、代表弁護士の佐久間です。
「生活保護を受けていると、自己破産はできない」「借金があると、生活保護の申請は受け付けてもらえない」。
このどちらも、法律にそう書かれているわけではありません。
生活保護を受けられるかどうかは、資産と収入が最低限度の生活に足りているかどうかで決まります。
また、自己破産ができるかどうかは、支払不能といえるかどうかで決まります。
誤解が生まれるのは、「保護費で借金を返してはいけない」という話と、「借金があると保護を受けられない」という話が、同じ場面で一緒に語られるからでしょう。
前者は保護費の使い道の話で、後者は保護を受けられるかどうかの話です。
この記事では、2つの制度の関係を整理し、どちらを先に動かすのかを状況別に分けて解説します。
\毎月の返済が苦しい.../
生活保護を受けていても自己破産はできる
生活保護を受けている方が自己破産の申立てをすることを妨げる規定は、生活保護法にも破産法にもありません。
逆に、借金があることを理由に保護の申請を断ってよいとする規定もありません。
生活保護の要件に「借金がないこと」は入っていない
生活保護法は、生活に困窮する方が「その利用し得る資産、能力その他あらゆるものを、その最低限度の生活の維持のために活用すること」を要件としています。
条文に並んでいるのは「持っているもの」であって、「背負っているもの」ではありません。
厚生労働省も、住宅ローンについてではありますが、公式のQ&Aで「住宅ローンがあるために保護を受給できないことはありません」と説明しています。
自己破産の入口は「支払不能かどうか」だけ
支払不能とは、借金を期限どおりに払い続けられない状態のことです。
収入が最低生活費に届かず保護を受けている状態は、支払不能の説明としてはむしろ分かりやすい部類に入ります。
免責が認められるかどうかは、破産法の別の定めで決まります。
浪費や賭博で財産を減らした場合などは免責を認めない事情に挙げられていますが、それに当たる場合でも、裁判所が一切の事情を考慮して相当と認めるときは免責許可の決定ができると定められています。
【関連記事】自己破産の条件とは?できないケース・免責されない場合と対処法を解説
生活保護費から借金を返せないと言われる理由
「保護費で返済してはいけない」という言葉は、責めるために言われているわけではありません。
生活保護法は、保護は厚生労働大臣の定める基準で測定した需要を基として、そのうち「その者の金銭又は物品で満たすことのできない不足分を補う程度において行う」と定めています。
つまり保護費は、余りが出るように設計されていない性質のお金なのです。
厚生労働省は、住宅ローンについて「保護費から住宅ローンを返済することは、最低限度の生活を保障する生活保護制度の趣旨からは、原則として認められません」と説明しています。
保護費は食費や光熱水費といった今月の生活のために計算された額ですから、そこから返済に回せば、その分だけ今月の生活が基準を下回ります。
返済に回さないというのは、制度が想定しているとおりの使い方をしている、というだけのことです。
自己破産が先か生活保護の申請が先か
どちらを先に動かすかに正解が1つあるわけではなく、今の収入と、督促がどこまで進んでいるかで変わります。
収入が最低生活費を下回っているなら生活保護の申請を待つ理由はない
生活保護の申請は、借金の整理が終わってからでなければできない、という決まりはありません。
借金がある場合、窓口で「借金を自己破産などで整理してから、また申請に来てくださいね」と言われて諦めてしまう人が少なくありません。
しかし、生活保護法では、役所は申請から原則14日以内(特別な理由がある場合でも最長30日以内)に結果を通知しなければならないと定めています。
役所が「借金があるから」と申請自体を拒否したり、放置したりすることは法律上許されないのです。
※申請から30日経っても通知がない場合は、却下されたとみなして不服申し立て(審査請求)を行うことが可能です。
生活費に困窮しているなら、借金の整理を待たずに今すぐ申請書を提出して問題ありません。
目安として、厚生労働省が公表している生活扶助基準額の例(令和8年4月1日現在)では、68歳の単身世帯で東京都区部等が77,980円、地方郡部等が68,950円とされています。
ただしこれは生活扶助だけの額であって、最低生活費そのものではありません。
家賃にあたる住宅扶助などは、ここに別途加わります。
借金の督促が厳しいならまず自己破産の相談から動く手もある
一方で、借金の督促が進んでいる場合には、生活保護の申請よりもまず弁護士へ自己破産の相談をするのが有効です。
弁護士が貸金業者に「債務整理を引き受けた」という通知(受任通知)を送れば、法律上、業者からの電話や自宅への訪問による取り立てはストップします。
給与の差し押さえが迫っていたり保証人に請求が行きそうだったりする場合は、まず督促を止めてから、生活保護の申請と破産の手続きを並行して進めたほうが、結果的に早く落ち着いた生活を取り戻せます。
「生活保護が決まってから弁護士に破産の相談をしよう」などと片方を後回しにしていると、その間にも督促が進んでしまいますからね。
生活保護を受けている方の自己破産にかかるお金
生活保護を受けている方は、費用の立替の面で他の方より扱いが広くなっている部分があります。
ただし「タダになる」という説明は正確ではありません。
裁判所に納めるお金
自己破産の申立てをするときは、裁判所に手数料と予納金を納めます。
額は裁判所ごとに異なります。
たとえば東京地方裁判所だと、個人の自己破産および免責(借金の支払い責任を免除してもらうこと)の申立ての手数料が1,500円、同時廃止事件の予納金が13,046円、予納郵券が4,950円です。
(令和8年1月1日現在)
管財事件になると予納金は最低20万円からとなり、桁が変わります。
民事法律扶助の立替|生活保護受給中の方に固有の扱い
弁護士や司法書士に依頼する費用については、日本司法支援センター(法テラス)が行う民事法律扶助という制度があります。
これは、収入や資産が一定基準以下であるなどの条件を満たす方について、費用を立て替え、後から分割で返していく仕組みです。
法テラスの公式Q&Aは、立替えできない費用の説明として「生活保護を受給している方を除き、自己破産事件の予納金は立替えの対象とはなりません」と書いています。
裏を返すと、生活保護を受けている方は、自己破産事件の予納金まで立替えの対象になります。
また、生活保護を受給している間は立替金の返済が猶予され、事件がすべて終了した後も生活保護を受けている場合には、返済の免除を申請できるとされています。
弁護士・司法書士向けのQ&Aには、生活保護受給者であれば立替金が免除される制度ではないため「費用がかからない」といった案内は相当ではない、と書かれています。
猶予と免除は別の段階なので、猶予になったからと言って免除になるとは限りません。
免除になるかどうかは、事件がすべて終わり、免除申請をした時点での審査で判断されます。
【関連記事】自己破産の費用相場は?手持ちゼロ・分割払いで依頼する方法を解説
自己破産をしても生活保護は打ち切られない
破産をすると保護が止まるのではないか、というご質問をよくいただきます。
生活保護法が保護の停止・廃止を定めているのは、被保護者が保護を必要としなくなったとき、報告や立入調査を拒んだとき、指導・指示に従う義務に違反したときの3つです。
免責許可の決定を受けたことを停止・廃止の理由とする規定は、生活保護法のどこにもありません。
自己破産後に手元に残せる財産の範囲
自己破産をすると全部持っていかれる、という印象がありますが、破産法は残せる財産を定めています。
99万円までの現金は、破産をしても破産財団(借金の返済(配当)に充てるために、回収・処分される財産)には入りません。
つまり、この範囲の現金であれば回収されず、そのまま手元に残して生活費に充てることが可能です。
生活保護は資産を活用したうえで受けるものですから、申立ての時点でめぼしい財産がないことがほとんどで、破産手続の開始と同時に手続きを終える同時廃止に進むことが多くなります。
免責を受けても消えない非免責債権
免責許可の決定が確定しても責任を免れない(破産をしても返さなければいけない)債権が、破産法に列挙されています。
- 税金や保険料(住民税、国民健康保険料、年金など)
- 養育費(子どもの養育費や別居中の生活費)
- 悪質な不法行為による損害賠償金(飲酒運転などの重大な過失による人身事故や暴行、意図的な犯罪による賠償金など)
- 罰金や科料(刑事罰によるもの)
知りながら債権者名簿に記載しなかった請求権も含まれますので、借入先は思い出せる限り全部書き出しておいてください。
生活保護と自己破産についてよくある質問
ご相談の場で実際によく出る質問をまとめて解説します。
Q1.ケースワーカーに借金のことを今から話すと不利になりますか
話したこと自体で生活保護を打ち切られることはありません。
ただし、生活保護費から借金を返済することは制度上認められていないため、ケースワーカーからは弁護士への相談や自己破産を指導されるのが一般的です。
生活保護法では生活状況の変動を届け出る義務がありますが、申告するタイミングや進め方に不安がある場合は、事前に弁護士などへご相談ください。
Q2.家族に知られずに生活保護・自己破産を進められますか
同居のご家族に内緒で進めるのは極めて難しいですが、別居のご家族であれば知られないケースもあります。
生活保護:原則として「世帯単位」で審査するため、同居家族には必ず状況が伝わります。また、別居の親族にも役所から「援助できませんか?」という連絡(扶養照会)が行くのが原則ですが、関係断絶やDVなど特別な事情がある場合は連絡を控えてもらうことも可能です。
自己破産:同居家族がいる場合、裁判所へ家計全体の収支や同居人の収入証明などを出す必要があるため、隠し通すのは困難です。一方、別居の親族が借金の保証人になっておらず、親族からの借入れもなければ、裁判所や弁護士から連絡が行くことは原則ありません(国が発行する「官報」には名前が載りますが、一般の方が見る可能性は非常に低いです)。
Q3.過払金が戻ってきたらどうなりますか
戻ってきたお金は収入や資産とみなされるため、自由に使うことはできません。
生活保護は「最低生活費に足りない分」を補う制度のため、まとまったお金が入ると、その月の支給額が減額(または一時停止)されたり、過払い金の額によっては過去に支給された保護費の返還を求められたりします。
入金を隠していると「不正受給」と判断されてペナルティを受ける恐れがあるため、過払い金が発生しそうな段階で必ず事前にケースワーカーへ報告してください。
生活保護中の自己破産については大地総合法律事務所にご相談ください
生活保護と自己破産は、別々の条文が別々のことを決めている制度です。
借金があることは、保護の要件のどこにも出てきません。
大地総合法律事務所では、自己破産を含む債務整理や借金のご相談を受け付けております。
どの状況に当てはまるか分からない場合も、そのままの状態でご相談いただいて構いません。
まずは無料相談から、お気軽にお問い合わせください。
\毎月の返済が苦しい.../
参考文献
- 生活保護法(昭和25年法律第144号)第4条・第8条・第10条・第24条・第26条〜第28条・第58条・第61条〜第63条|e-Gov法令検索
- 破産法(平成16年法律第75号)第10条・第15条・第32条・第34条・第216条・第252条・第253条|e-Gov法令検索
- 民事執行法(昭和54年法律第4号)第153条|e-Gov法令検索
- 貸金業法(昭和58年法律第32号)第21条|e-Gov法令検索
- 生活保護制度|厚生労働省
- 生活保護制度に関するQ&A|厚生労働省
- 破産事件の手続費用一覧(令和8年1月1日現在)|東京地方裁判所民事第20部
- 差押禁止債権の範囲変更申立てQ&A|大阪地方裁判所
- 立替制度に関するよくあるご質問|日本司法支援センター(法テラス)
- よくあるQ&A|日本司法支援センター(法テラス)